破产重整案件数量上升,正在改变困境企业服务市场的竞争格局。复杂重整需要法律、财务、产业和资本协同,头部机构凭历史业绩、专业团队和资源整合能力获得更多委任,行业集中度随之抬升,这一变化关乎企业拯救效率与市场秩序,也影响债权人回收预期。
近年来,房地产、制造、能源等领域困境企业陆续进入重整程序,案件资产规模变大,债权债务关系更复杂。各地法院推进市场化、法治化重整,管理人选任更看重专业履历与履职保障,重整投资人招募也从熟人撮合转向公老哥俱乐部开竞争,程序透明度随之提高。
头部律师事务所和会计师事务所较早设立重整重组团队,把律师、注册会计师、评估师和税务顾问编入项目组,形成跨区域协作网络。面对重大案件,它们能迅速调配人力,完成债权审查、资产调查、投资人筛选和重整计划草案设计,履约记录也不断累积。
资产管理公司、产业投资人和大型金融机构在重整中扮演关键角色,头部机构凭借资金实力、风险定价能力和产业资源,能够牵头组织共益债投资、纾困基金和战略投资。中小机构即使发现项目,也常因资金不足、兜底能力有限而退出,项目自然向头部集中。
重整项目周期长、法律关系交织,涉及职工安置、税务处理、担保链化解和经营连续性安排,任何一个环节失误都可能拖累回收率。法院、债权人和投资人对服务机构的专业判断、沟通协调和风险处置能力要求提高,历史案例成为最直接的信用凭证。
一些地方法院建立管理人分级管理和履职评价机制,把办案质量、清偿效果、时限控制纳入考核,重大疑难案件更倾向指定经验丰富的机构。进入名册的门槛提高后,新机构获得首单的机会减少,头部机构则通过稳定表现扩大份额,客户也更愿意为确定性付费。
行业集中度上升直接体现在议价能力和人才流向上。头部机构可以按项目复杂度收取较高费用,也有条件以稳定案源和培训体系吸引资深律师、会计师和重组专家。中小机构则面临骨干流失,剩余团队更难承接大型项目,服务价格梯度被拉大,分化进一步加深。
头部机构主导项目后,重整计划编制更规范,债权人会议沟通更充分,资产处置和投资人引入效率提高,部分案件的清偿率因此改善。与此同时,头部机构议价能力增强,服务费用上升可能挤压债权人可分配财产,法院和债权人会议需要更细致地审查费用合理性。
区域市场原先依靠本地所熟悉的人际网络获取案件,现在跨区域头部机构以标准化流程和资金资源进入,本地中小所被迫转向专项审计、资产调查、职工沟通等细分环节。行业集中度提高并不等于所有环节都由头部包揽,分工反而更清晰,但利润重心明显上移。
集中度提升也带来新的治理课题。头部机构同时担任管理人、投资人顾问和债权人顾问的情形需要严格隔离,关联交易和利益冲突审查不能放松。若少数机构长期掌握案件入口,可能导致服务价格刚性、创新动力不足,甚至形成地方市场壁垒,需要法院和监管部门保持透明规则。
头部机构正在把重整经验沉淀为知识库和数字化工具,用债权审查模型、资产估值系统和投资人数据库提高效率。它们还与银行、资产管理公司、产业集团建立长期合作,形成项目发现、资金组织、产业落地的闭环。规模效应一旦形成,后来者追赶成本更高。
中小机构并非没有空间。把服务做深做细,专注特定行业、特定资产类型或本地债权人协调,仍能获得稳定案源。与头部机构建立分包合作,承接审计、评估、税务、职工安置等模块,也有助于积累经验。行业集中度提高的过程,同时会催生更专业的分工网络。
要让集中度提升服务于企业拯救,规则供给必须跟上。管理人选任应兼顾专业能力和竞争公平,重大案件可以引入跨区域机构联合履职;重整信息披露、费用审查和投资人遴选应更加透明。对利益冲突、关联交易和不当收费的约束越清晰,头部机构的规模优势越能转化为可信赖的履职能力。
往后看,破产重整需求仍将增加,房地产风险化解、制造业升级和存量资产盘活会带来更多复杂案件。头部机构优势可能继续扩大,但竞争焦点会从拿案件转向提高拯救成功率,能否平衡债权人回收、职工权益和产业延续,决定其长期口碑,也会影响行业格局的稳定性。
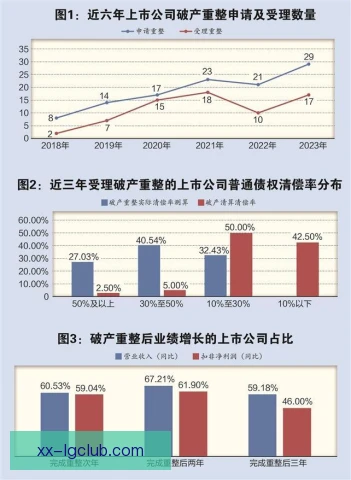
集中度提升不是简单做大,而是把专业能力、资本工具和产业资源组织起来,提升困境企业拯救效率。头部机构应承担更严格的信息披露和利益冲突管理责任,中小机构在细分领域保持活力,破产重整市场才能在集中与竞争之间形成更稳健的秩序。